
こんにちは、あきです。
今月は久しぶりに仕事が重なり、あっという間に月末になってしまいました💦
大枠は作り、調べものまで出来ていたのに…。
ブログに上げるのが月末とは…情けないなぁ😭😭💦
泣いても時間は取り戻せないから、来月はもっと前に計画立ててヤロウ💥💪
目次
運用状況
10月の成績は、26.67%
8月から9月の様な大きな変化ないけど、1%ちょっと上げてる感じでした。
(7~8月が良すぎただけとも言える)
私の新NISAは、途中で下がった場面も有りましたが、全体的には順調です。
経過としては”右肩上がり”と俗に言われる状況ですが、
先月の様な下がりは経験してないと、数%でもびっくりすると思います。
短期的な下がりは今後もちょくちょく有るし、以前の世界的に流行した感染症の様な事がまた起きれば、長期的に下がる可能性も有ると思います。
新NISAの時から投資を始めた人にとっては、『下がる(お金が減る)』感覚がイメージし難いかも知れませんが、“積立金=今すぐ使わないお金”として私は考えているので、今心配しても仕方ないと考えてます。
”今すぐ使わない”と言うのは、
◆日常生活をするのに使うお金ではない
◆4~5年先に使うお金ではない
ということ。
👇
もっとはっきり言うと、使うのは15~20年以上先(≒老後資金)であること。
10年以上先に使うお金の“今の価値”を心配しても無意味です。
(理由:先に起こる事は、誰も分からない)
長期間保持して必ず利益が出るとは言えませんので、その時は見直しも必要です。でも、その見直しタイミングも〈使う時期〉や〈生活状況が変わった時〉であり、今でないなら、心配しても仕方ないという訳です。
9/18に日銀が政策金利を1.25%に引き上げを決め、9/24より適応されています。
金利のある世界が日本にも戻ってきました。金利が上がると、新しく買う債券の利回りは高まる一方、既に発行された固定金利の債券は値下がりすることがあるそうです。同じ債券なのに、どうして違いが出るのでしょうか? 今回は、その仕組みを調べてみました。
(日付と数値は日銀発表のデータ)
債券とは?
債券は、国や企業がお金を借りる為に発行するもの(証券)で、それを持っている限り、一定期間は利息が支払われます。(お金を貸している状態)
※国が発行元なら国債、企業が発行元なら社債などと言われます。
貸したお金の戻り方
前提①:固定金利の債券
前提②:税金・手数料等は考慮しません(話が複雑になるので)
額面:100万円
購入価格:100万円
利率:年1%
満期:5年後
この様な債券があって、約束通り支払われれば、毎年1万円の利息が受け取れます。そして、5年後には100万円も戻ってきて、利息合計は5万円です。
(満期に元本が払い戻されることを『償還』と言います)
満期まで持つのは必須?
満期の5年まで待って100万円が償還されるとしましたが、途中で売る事も可能。
ただし、額面100万円とありますが、その額で売れるとは限りません。
(債券価値が下がって95万だったり、上がって105万になる事もあります)
必ずお金は戻ってくる?
債券=国や会社に貸したお金(最初に書きました)
だから、発行元の財政や経営状況が悪化すると利息や元本が約束通りに支払われない可能性が有ります。どの国のものでも無条件に安全と言う訳ではありません。
債券と金利の話
債券の内容についてまとめた所で、次に債券と金利の関係についてです。
既に債券を持っている時に“金利が上がる”とどうなるのか?
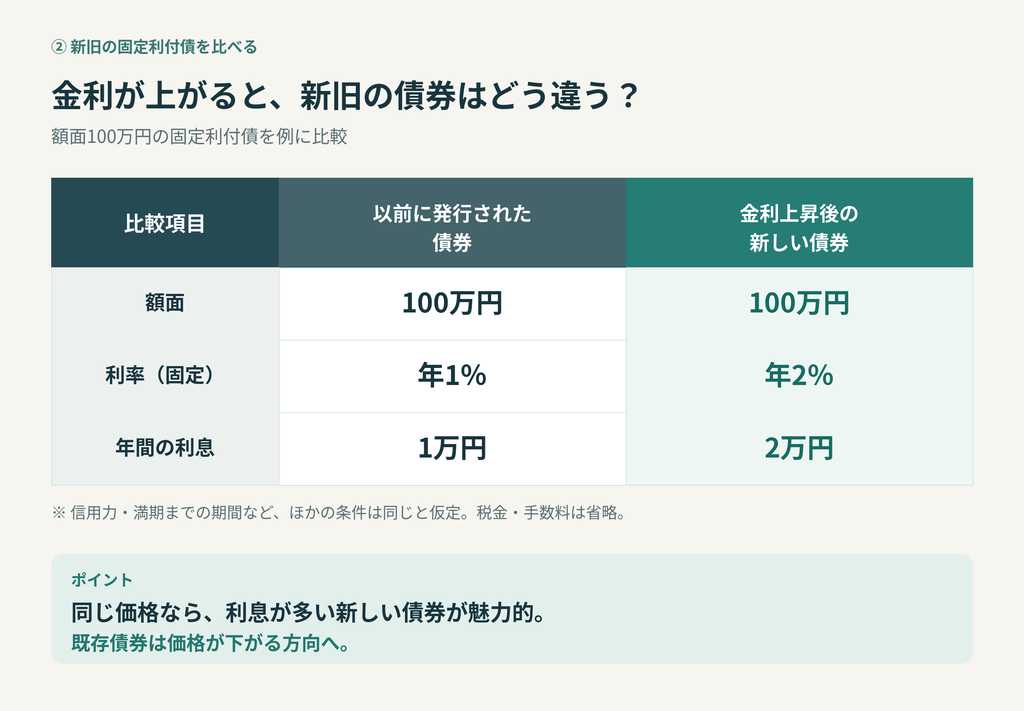
※前提として、信用力や満期までの残り期間など、ほかの条件は同じとする
新しく債券を買いたい人からすると、
同じ100万円なら、2万円の利息の方(新しい債券)を選びたいと思います。
そこで、利息が1万円の古い債券は「少しでも安く買えるなら、こちらでもいい」と思ってもらえる価格まで値下がりします。
(例:売買価格が100万→98万に下がる)
これが
“金利が上がると、債券の価格が下がる”という理由です。
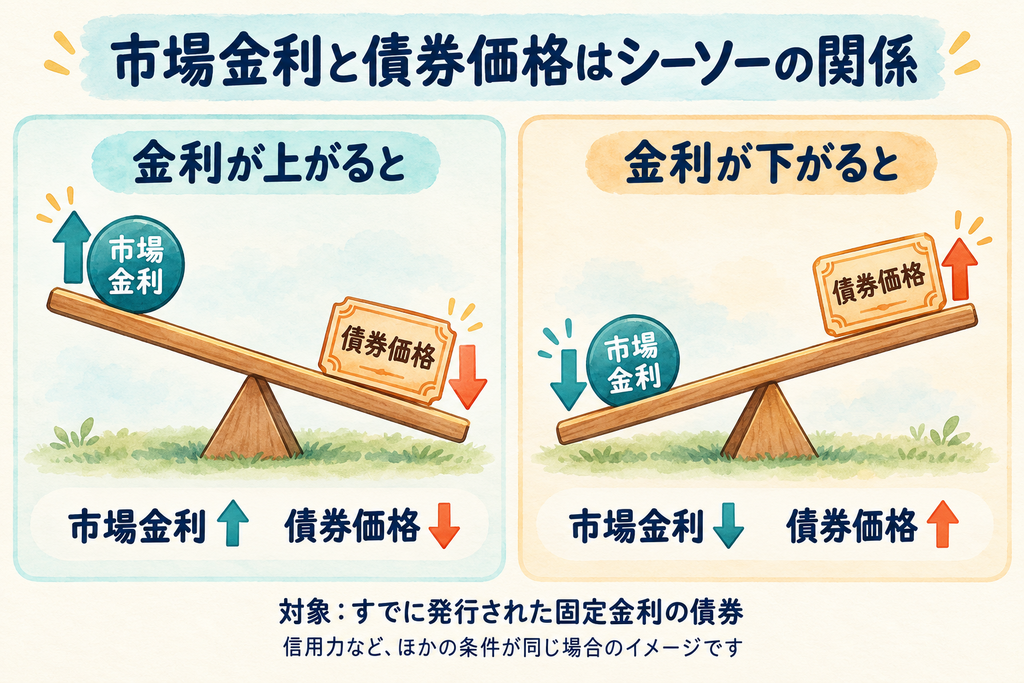
だから、他の条件が同じなら、
・市場金利が上がる → 債券価格は下がる
・市場金利が下がる → 債券価格は上がる
この逆向きの動きを「シーソーの関係」と言ったりします。
安く買えたら得られるメリットは?
仮に額面100万円の債券を98万円で買えたなら、約束通り償還されると満期には100万円を受け取れます。
受取利息以外に、(額面-購入価格)=2万円の収益になります。だから、利息が少なくても、購入価格が安ければ見合う場合があるんです。
※98万円は説明用の仮定であり、実際の価格は満期までの期間で変わります。
ここで区別すると分かりやすいのが、この2つ。
・利率:額面に対して、1年間に受け取る利息の割合
・利回り:買った価格に対して、得られる収益を年率で表したもの
(利息と売却・償還時の差額を含めた収益)
「利息を変えられない分、売買する価格が動いて、新しく買う人にとっての利回りが調整される」と捉えると、シーソーの仕組みがつながります。
なお、これは市場で売買される固定金利の債券の話。
変動金利の商品や、独自の中途換金ルールがある個人向け国債には、この話はあてはまらない事もあるので、要注意です。
★債券の特徴
・償還される金額と、途中売却時の金額は同じじゃない
・発行元が倒産などを理由に利息などを払えないリスクがある
・売却希望時にすぐ売れるとは限らない
・市場金利と債券価格はシーソーの関係
(金利が上がると、既存の債券は値下げしないと売れないから)
さいごに
今回は、新NISAの記録と併せて債券と金利の話を書いてみました。
債券の事を勉強したことは無かったけど、金利との関係が解ると今の金利のニュースをまた違った形で見られると思いました。
知らない分野を勉強する事はやっぱり楽しい♪🤭
学生時代の勉強は“やらされ”感があるけど、大人になった今では、主体的にやるから調べる分だけ“分かる”ことが面白かったりします。
また来月も何かしらのニュースから調べてみようと思います。
今回も最後まで読んでいただき、ありがとうございます